10. 이주비대출, LTV 산정방식 합리화
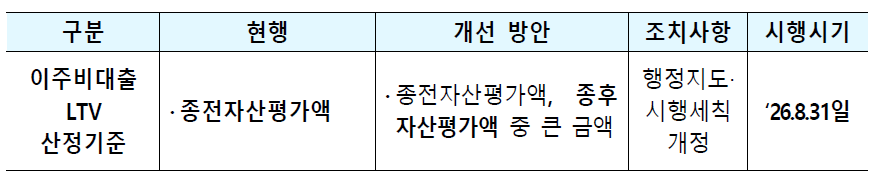
ㅇ (현 행) LTV 심사시 종전자산평가액*을 기준으로 담보가치 산정
* 정비사업 종료 前 조합원이 보유한 기존 토지·건물의 가치
ㅇ (개 선) 종전자산평가액, 종후자산평가액기준(LTV 40%) 중 큰 금액으로 변경: 금융위 소관
* 정비사업 종료 後 신축주택의 가치 추산액
정비사업 이주 단계에서 주민들이 겪는 자금 확보난을 해소하여 중단 없는 이주와 신속한 철거를 지원하기 위한 획기적인 금융 완화책임.
1) 정책 내용 전체 및 도입 취지
정비사업이 시행되면 주민들은 공사 기간 동안 임시로 거주할 전셋집 등을 구하기 위해 조합을 통해 금융기관에서 이주비 대출을 받게 됨.
현행 제도의 문제점(종전자산 기준): 기존에는 이주비 대출의 담보가치를 평가할 때 오직 '종전자산평가액(새 아파트를 짓기 전 기존 노후 주택·토지의 감정평가액)'만을 기준으로 LTV를 적용했음. 재개발·재건축구역의 특성상 낙후된 원도심이 많아 종전자산평가액이 매우 낮게 책정되는 경우가 허다했음.
이 때문에 LTV 비율을 꽉 채워 대출을 받아도 인근 지역의 전세 시세를 감당하기 턱없이 부족하여 주민들이 이주를 거부하고 사업이 수개월~수년간 지연되는 고질적인 문제가 발생하였음
● 8.13 대책 개선 조치(종후자산 대안 인정): 이주비 대출 심사 시 기존의 종전자산평가액뿐만 아니라, 향후 완공될 새 아파트의 가치인 '종후자산평가액(조합원 분양가 등 개발 후 가치)을 기준으로 산정한 LTV 40% 금액' 중 더 큰 금액을 담보가치로 인정해 줌.
● 기대 효과: 개발 이익이 반영된 종후자산평가액은 기존 종전자산보다 훨씬 높기 때문에, LTV 한도가 비약적으로 늘어나 주민들이 실질적인 이주 자금을 조달할 수 있게 되며, 이주 기간이 획기적으로 단축되어 전체 사업비(금융 이자) 절감 효과로 이어짐
2) 금융위원회 소관 근거 규정
이 조치는 법률 개정이 아닌, 금융위원회와 금융감독원이 관할하는 행정규칙인 ‘은행업 감독규정’ 등 금융업권별 감독규정 및 시행세칙 개정으로 시행됨.
● 상위 법률 근거: 은행법 제34조(경영건전성 확보) 및 금융위원회의 설치 등에 관한 법률 제17조(심의·의결 사항)
● 직접적인 소관 규정
은행업 감독규정 제50조 및 [별표 6](주택담보대출에 대한 리스크 관리기준)
상호저축은행업감독규정, 여신전문금융업감독규정, 보험업감독규정 등 전 금융권 동시 개정 대상
해당 규정의 '정비사업(재개발·재건축) 이주비 대출에 대한 담보가치 산정 기준' 항목이 직접적인 개정 대상임.
3) 금융위 감독규정 개정 예정문 방향
금융위원회가 의결하여 시행할 「은행업 감독규정 [별표 6] (주택담보대출 리스크 관리기준)」의 개정안 구조는 다음과 같은 형태로 자구 수정이 이루어짐
은행업 감독규정 [별표6] <주택담보대출 리스크 관리기준>
제X조(정비사업 이주비 대출의 담보가치 산정 특례)① 금융기관이 도시정비법에 따른 재개발사업 및 재건축사업의 조합원에게 이주비 대출을 취급할 때의 담보가치는 다음 각 호의 금액 중 가장 큰 금액을 기준으로 산정할 수 있다.
1. (현행 동일) 동법 제74조에 따른 관리처분계획인가 시 확정된 조합원별 종전자산평가액에 당해 지역별 LTV 비율을 곱한 금액
2. (신설) 동법 제74조에 따른 관리처분계획인가 시 확정된 조합원 분양가 등 종후자산평가액에 LTV 100분의 40을 곱한 금액
② 제1항제2호에 따라 대출을 취급하는 금융기관은 사업시행자(조합)와 시공사의 책임준공 확약 및 연대보증 등 채권보전을 위한 조치를 추가로 확보하여야 한다.
4) 요약
8.13 대책은 낡은 헌 집 가격(종전자산)만 보고 대출을 깎아 주던 금융권의 보수적인 관행을 깨기 위해, 금융위 소관 은행업 감독규정을 개정하여 '미래의 새 집 가치(종후자산)의 40%'를 담보로 대출 한도를 대폭 증액해 주어 이주를 신속히 끝내도록 유도하는 금융 정비 대책임.
- 다음 편에는 "11. 추가 이주비대출 보증상품 신설(주금공)"부터 진행됩니다.